我自己的投資方式很單純,就是每個月定期定額扣 ETF,看不懂的東西我不投。ETF 跟著指數走、規則透明,由經理團隊自己挑股票和債券的基金,我一直沒花時間去看。
這次有機會研究月配息基金,也是我第一次研究這類主動式股債基金。我用習慣 ETF 的角度,把一檔基金從頭拆開來看:它在做什麼、跟 ETF 差在哪、適合誰。這次看的是【富蘭克林坦伯頓穩定月收益基金】(本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金,以下簡稱【富蘭克林 穩定月收益基金】)。我現在還沒申購,這篇是整理資料、試著看懂後寫下來的。
降息循環下,閒置現金還要放定存嗎?
我用定存的時機很固定,只有之後還會用到的錢才會放定存,這種錢要的是安全。像家裡的老貓 Iris 今年三月剛滿 20 歲,醫療費說來就來,所以我手邊一定會留一筆隨時能動用的錢,這筆錢不拿去投資。 但如果是長期用不到、只是放著的閒錢,就不太一樣了。前一兩年利率高,放定存或高利活存很安心,可是降息之後,利息也會跟著變少。後來看到商周財富網的訪談也說,在不確定的環境下,滿手現金不一定是好選擇,可以回頭看看高評等債這類收益資產。這也是我想了解收益型基金的原因,多出來的閒錢除了股票
ETF,好像也該看看別的。 查了一下才發現,台灣投資人早就在這麼做了。經濟日報(2026/03/11)報導,截至
2026 年 1 月底,國人持有境外基金的比重是:
- 固定收益基金:38.8%(最高)
- 股票基金:32.6%
- 股債平衡基金:27.6%
穩定月收益基金是什麼?基本資料一次看
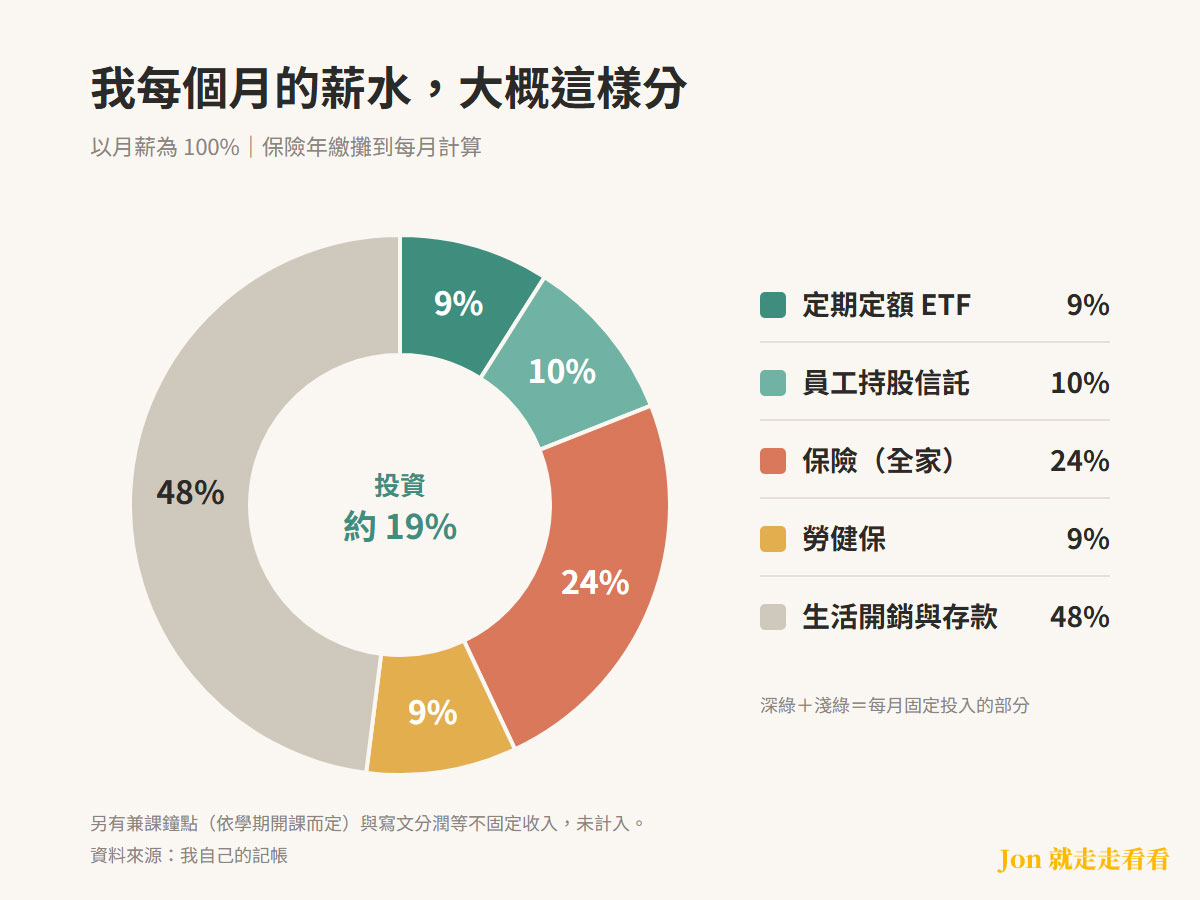
【富蘭克林坦伯頓穩定月收益基金】(Franklin Income Fund)是一檔以美國為主的平衡型收益基金,同時投資股票和債券,投資政策是收益與資本利得並重。- 成立日:1999/07/01,至今超過 25 年
- 基金規模:約 140.83 億美元(2026/09/30)
- 風險等級:RR3
- 投資標的:以債券及股票為主,投資地區以美國為主
穩定月收益基金跟 ETF 差在哪?股票+債券雙收益
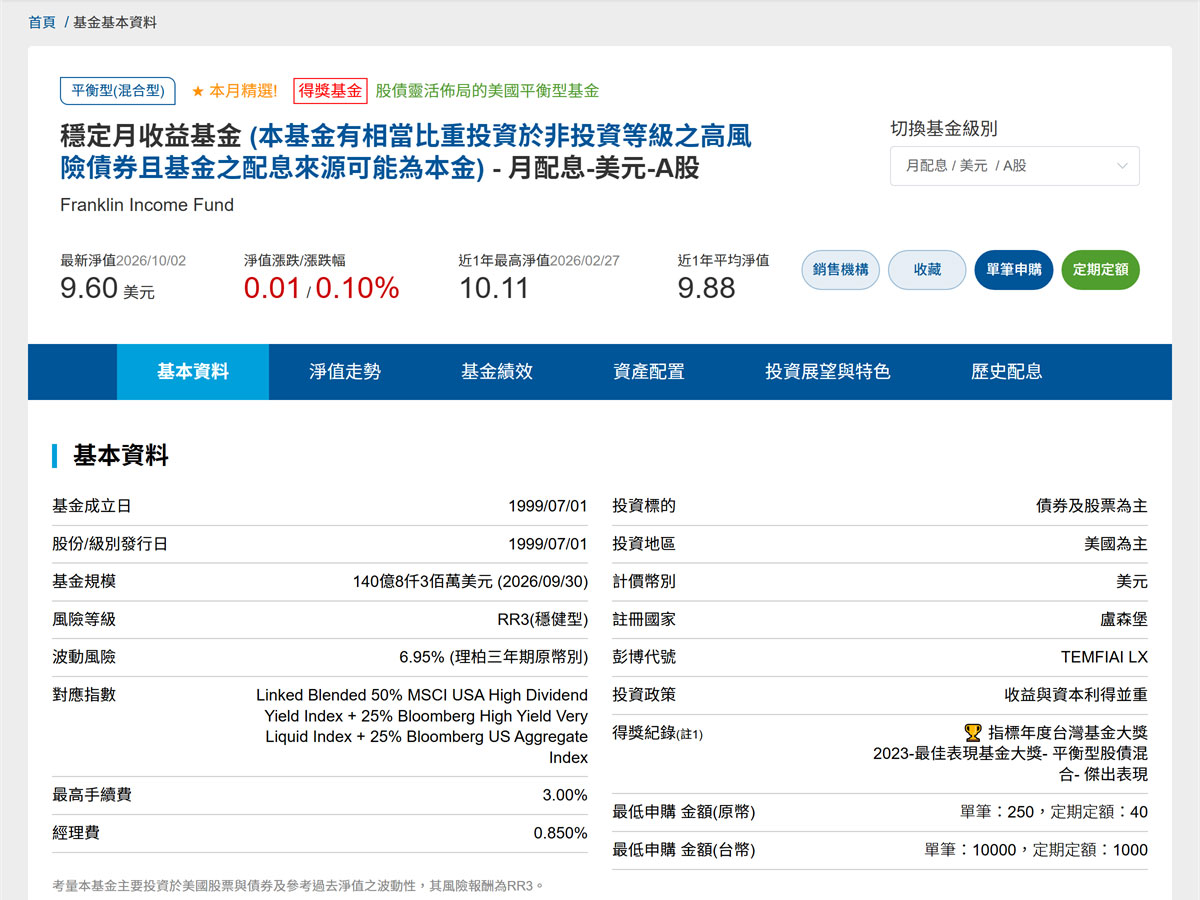
我習慣買 ETF,所以第一個問題就是,它跟 ETF 差在哪?ETF 多半是跟著指數走,這檔基金則是由經理團隊自己挑股票和債券,再看市場狀況調整比例。它的策略我分成兩個部分來看:股票端:高股利+股利成長企業
股票部位以高股利和股利成長的企業為主,也就是現金流穩、會賺錢,而且有機會持續加發股利的公司。商周財富網的報導提到,股市創高之後,市場會更嚴格看企業的獲利是不是真的落袋。這點我滿認同的,高股利也要看公司的獲利與現金流品質,只看殖利率很容易「領了股息、賠了價差」,跟我挑高股息 ETF 時在意的事情差不多。債券端:高債息、低存續期
債券部位以高債息、低存續期的債券為主,再搭配特別股和混合資產。股債放在一起的好處是,股市震盪時,債券部位有機會幫忙把波動壓下來。 鉅亨網的報導裡,也有專家提到用「股六債四」這類股債搭配來應對地緣政治的波動。差別在於,自己用 ETF 組股債,比例要自己決定,還要自己再平衡,這檔基金則是交給經理團隊依市場狀況去調整。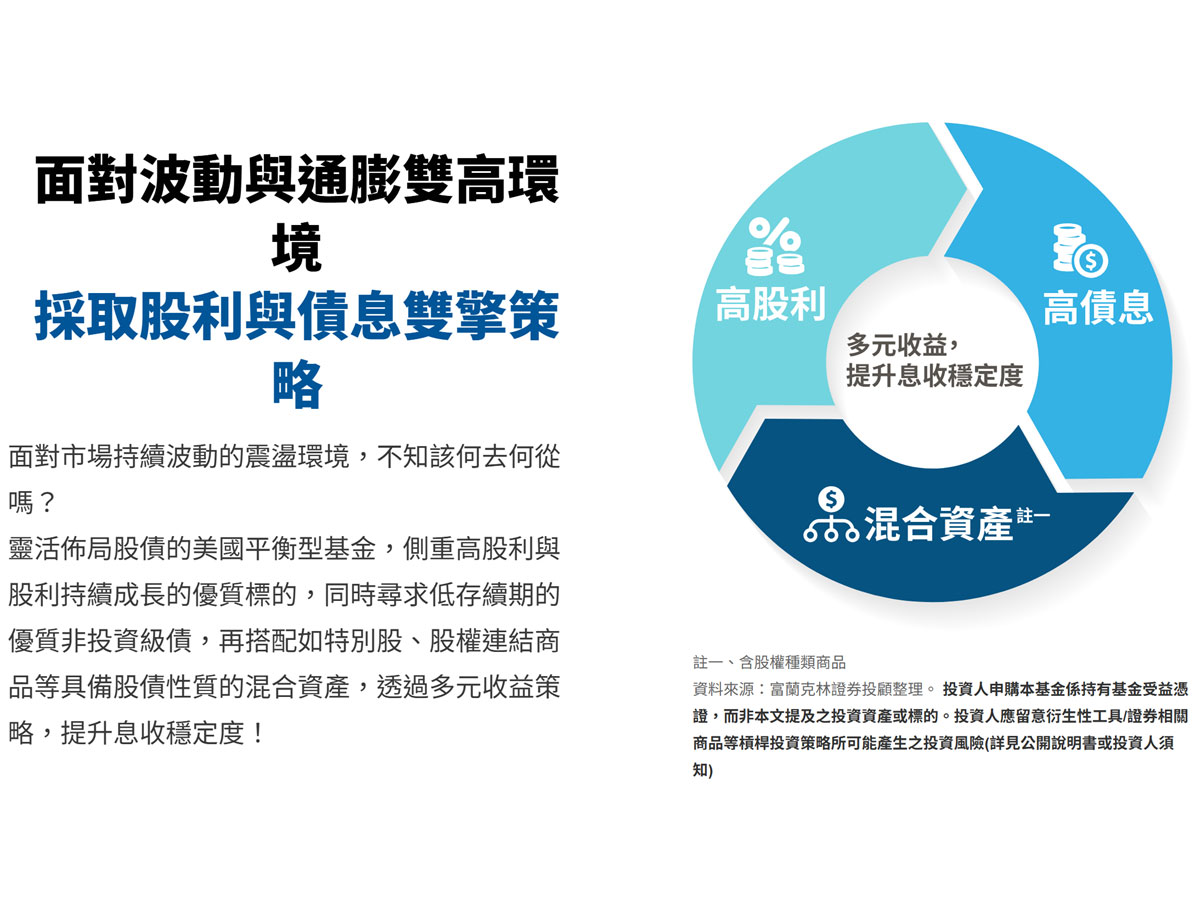
ETF 和穩定月收益基金對照表
把我現在的做法、自己用 ETF 組股債,和這檔基金放在一起,差別大概是這樣:| 股票 ETF(我現在的做法) | 自己用 ETF 組股債 | 【富蘭克林 穩定月收益基金】 | |
|---|---|---|---|
| 投資內容 | 追蹤指數的一籃子股票 | 股票 ETF+債券 ETF,比例自己訂(例如股六債四) | 以美國為主的高股利、股利成長股票,加上高債息、低存續期債券,再搭配特別股和混合資產 |
| 調整方式 | 依指數規則調整成分股,不會因行情改變股票占比 | 股債比例偏掉了,要自己再平衡 | 經理團隊依市場狀況調整股債比例和個別標的 |
| 自己需做的功課 | 選指數、設定期定額,長期放著 | 決定股債比例、定期檢查再平衡,兩邊都要顧 | 定期看含息總報酬和淨值走勢,留意配息來源和匯率影響 |
穩定月收益基金優缺點
對我這種沒時間盯盤的人來說,最大的優點是股債一起配,不用自己兩邊顧,比例也有團隊在調。月配息的節奏也比較好規劃,配息可以拿來補貼生活開銷,也可以再投入。另外它從 1999 年成立到現在,走過 2000 年網路泡沫、2008 年金融海嘯和 2022 年快速升息,至少有夠長的資料可以看。 說到底,錢安排好還是為了生活,週末能放心和 A 先生出門吃頓飯,對我來說就很夠了。 限制的部分,我覺得這三點要先知道:
- 有債券部位做平衡,大盤強漲時,淨值通常會落後純股票型基金。
- 投資以美國資產為主,換算回台幣會受匯率影響。
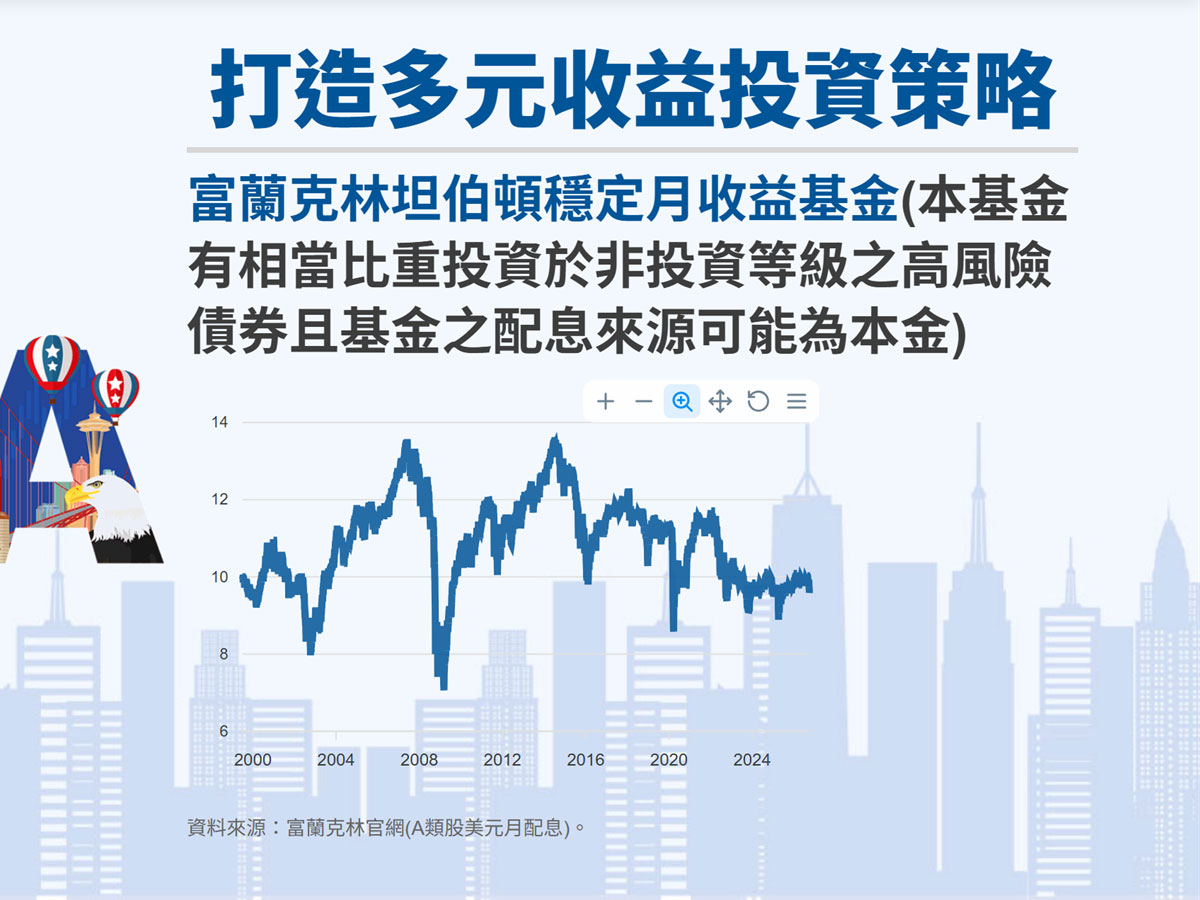
- 配息率不等於報酬率。配息可能來自收益或本金,金額也不固定,從官網的淨值走勢圖就看得出來,淨值會隨配息變動,所以要看含息總報酬和淨值的長期走勢,不能只看配息率。
月配息基金怎麼選?我會先看這 3 點
之後如果要看月配息基金,我會先確認這三件事:- 看含息總報酬,不只看配息率。配息率高但淨值一路往下,可能是在拿自己的本金配息。
- 看成立時間和規模,經歷過幾次多空循環的基金,比較看得出長期表現。
- 看資產配置有沒有分散,股債搭配、跨資產配置,會比單押一種資產穩一些。

穩定月收益基金適合誰?
我覺得這類基金比較適合手上有一筆長期用不到的閒錢、想找定存以外選擇的人,或是工作忙、沒時間自己調股債的上班族,想規劃每月現金流、準備退休的人也可以看看。如果你追求的是高成長,或這筆錢幾個月內就要用,那就不太適合。 不管是基金還是 ETF,我自己一直守著一條原則,投資一定要用多出來的錢。短期會用到的錢就放定存或活存,確定長期用不到的才拿去投資,市場波動時才不會因為急著用錢被迫賣在低點。我記帳好幾年,攤開每個月的結餘看,平常月份常常打平,甚至透支,真正存得下來的大多是年終和分紅,所以我拿去投資的也就是這些錢。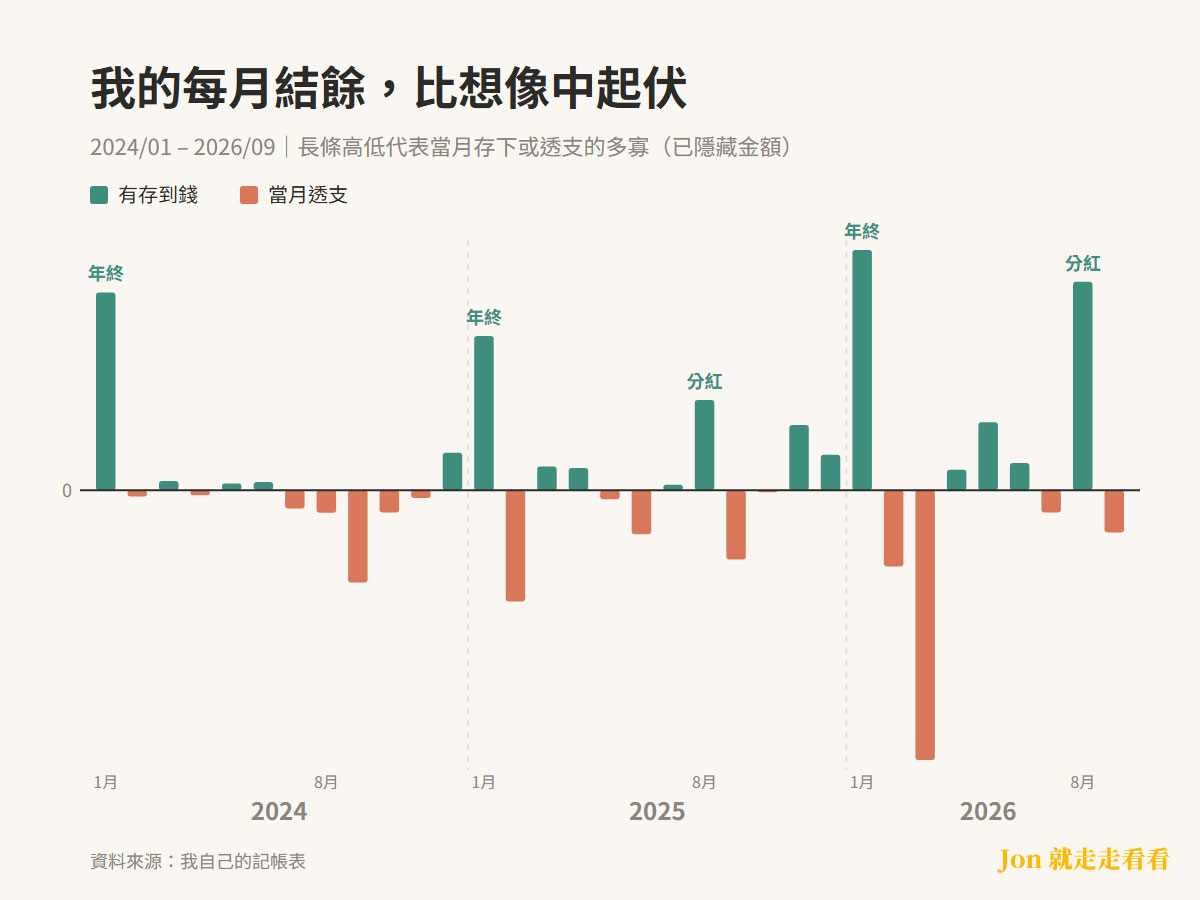
研究完的心得
這次研究下來,讓我又想起一件事,投資不是放了就好。不管 ETF 還是基金,我大概每一到兩年會盤點一次自己的標的,看它還符不符合當初買的理由,也看看自己的財務狀況和目標有沒有變。 至於這檔基金,我目前打算先放進觀察清單。接下來半年會定期看它的淨值和含息總報酬,跟手上的 ETF 放在一起比,看市場起伏時是不是真的比較穩,確認符合自己的需求再決定要不要配置。 降息之後,閒錢怎麼放沒有標準答案,不過利率才剛開始往下走,現在正好可以重新看看手上的現金怎麼配置。與其讓錢一直放著,不如先花點時間了解收益型資產怎麼運作,再依自己的風險承受度決定要不要開始、要放多少。畢竟錢安排好了,週末出去走走也比較安心。 如果你也在研究月配息基金,可以先到富蘭克林的穩月收活動頁,看看【富蘭克林
穩定月收益基金】完整的策略說明: 👉 富蘭克林穩月收活動頁
👉 富蘭克林 國民的基金 官方網站
(本文為個人研究心得分享,不構成任何投資建議。基金投資具投資風險,基金經理公司以往之經理績效不保證基金之最低投資收益;本基金有相當比重投資於非投資等級之高風險債券,配息可能由基金的收益或本金中支付,配息金額非固定。投資人申購前應詳閱公開說明書,並審慎評估本基金風險等級(RR3)與自身風險承受度是否相符。)
讀者留言 (0)
留下留言